Pflichtangaben am Muster-Bon erklärt, acht Irrtümer aufgeräumt und der Fahrplan zur digitalen Belegbereitstellung
Vollständig überarbeitet am 8. Oktober 2026
Neu mit beschriftetem Muster-Bon, acht Irrtümern im Faktencheck, dem Kabinettsentwurf zum Zweiten Kassengesetz vom 23. September 2026 und dem Fahrplan zur digitalen Belegbereitstellung ab 2028. Korrigiert: Die Belegausgabepflicht gilt nur für elektronische Kassen, nicht für die offene Ladenkasse. Die Erstfassung dieses Beitrags erschien 2019.
Kaum ein Zettel in der Gastronomie hat so viel Ärger ausgelöst wie der Kassenbon. Am 1. Januar 2020 kam die Belegausgabepflicht, und in vielen Betrieben standen plötzlich Papierberge neben der Kasse, die niemand mitnahm. Gastronomen schimpften, Bäcker stellten Bon-Mülleimer auf, und in den Zeitungen ging es um Kilometer von Thermopapier. Sechs Jahre später ist der Bon immer noch da, und er wird sich bald noch einmal grundlegend ändern.
Am 23. September 2026 hat das Bundeskabinett den Entwurf für ein Zweites Kassengesetz beschlossen. Ab 2028 soll der Papierbon durch einen digitalen Beleg ersetzt werden, und für viele Betriebe mit offener Ladenkasse kommt eine Kassenpflicht. Bis dahin gilt das, was seit 2020 gilt, und genau darüber gibt es bis heute mehr Halbwissen als bei fast jedem anderen Steuerthema in der Gastronomie.
Ich räume in diesem Beitrag auf: Was gehört auf den Bon, wann reicht ein digitaler Beleg, welche Irrtümer kursieren, und was musst du bis 2028 vorbereiten. Mit einem Muster-Bon, auf dem jede Pflichtangabe erklärt ist.
Was ist die Belegpflicht in der Gastronomie?
Die Belegpflicht, genauer die Belegausgabepflicht, verpflichtet jeden Betrieb, der mit einer elektronischen Kasse kassiert, für jeden Vorgang einen Beleg auszustellen und dem Gast in unmittelbarem zeitlichen Zusammenhang anzubieten. Das gilt seit dem 1. Januar 2020 und für jeden Betrag, vom Espresso bis zur Hochzeitsrechnung. Der Beleg kann auf Papier oder, mit Zustimmung des Gastes, digital ausgegeben werden.
Die Grundlage ist § 146a Absatz 2 der Abgabenordnung. Die Pflicht hängt an der elektronischen Kasse, nicht am Betrieb. Wer eine offene Ladenkasse führt, also Einnahmen ohne elektronisches Aufzeichnungssystem erfasst, ist nach heutigem Recht nicht verpflichtet, Belege auszugeben. Was die offene Ladenkasse stattdessen leisten muss und warum sie für viele Betriebe ab 2028 wegfällt, steht im Beitrag zur offenen Ladenkasse und Kassenpflicht.
Wichtig für den Alltag ist die Unterscheidung zwischen Ausstellen und Mitnehmen. Du musst den Beleg ausstellen und dem Gast anbieten. Ob er ihn nimmt, ist seine Entscheidung. Ein Bon, der auf dem Teller liegen bleibt, ist kein Verstoß, und du musst ihn auch nicht aufheben. Die Daten liegen ohnehin gesichert in der Kasse.
Was muss auf dem Kassenbon stehen?
Auf dem Kassenbon müssen Name und Anschrift des Betriebs stehen, das Datum sowie Beginn und Ende des Vorgangs, Menge und Art der Speisen und Getränke, die Transaktionsnummer, Entgelt und Steuerbetrag mit Steuersatz und die Seriennummer der Kasse oder der technischen Sicherheitseinrichtung. Dazu kommen Angaben der TSE wie Signaturzähler und Prüfwert, oft als QR-Code.
Der Muster-Bon: Was wo stehen muss
Name und Anschrift: des leistenden Unternehmers, vollständig.
Datum und Zeitpunkte: Datum der Belegausstellung, Beginn und Ende des Vorgangs.
Menge und Art: der Speisen und Getränke, also was genau verkauft wurde.
Entgelt, Steuersatz und Steuerbetrag: Summe brutto sowie Steuer je Steuersatz, hier Speisen 7 und Getränke 19 Prozent.
Transaktionsnummer: die fortlaufende Nummer des Vorgangs aus der Kasse.
Seriennummer: des Aufzeichnungssystems oder des Sicherheitsmoduls, also der TSE.
Signaturzähler und Prüfwert: Angaben der TSE, oft zusätzlich als QR-Code, mit dem Prüfer den Bon gegen die Kasse prüfen können.
Beispielbeleg zur Veranschaulichung. Pflichtangaben nach § 6 KassenSichV, die TSE-Angaben nach den Vorgaben der Finanzverwaltung. Die Umsetzung im Detail hängt von deinem Kassensystem ab.
Die Pflichtangaben sind in § 6 der Kassensicherungsverordnung geregelt. Die meisten modernen Kassensysteme drucken sie automatisch, du musst also nichts selbst gestalten. Prüfen solltest du aber zwei Dinge: Stimmt die Trennung zwischen Speisen und Getränken, seit 2026 also 7 und 19 Prozent? Und stehen Name und Anschrift vollständig drauf, auch nach einem Umzug oder einem Wechsel der Rechtsform? Beides fällt bei einer Kassennachschau schnell auf.
Die Steuersätze sind dabei die häufigste Fehlerquelle. Seit dem 1. Januar 2026 gilt für Speisen im Restaurant wieder der ermäßigte Satz von 7 Prozent, für Getränke weiterhin 19 Prozent. Wer seine Kasse nach dem Jahreswechsel nicht sauber umgestellt hat oder Menüs mit Getränken falsch aufteilt, druckt falsche Steuerbeträge auf jeden Bon. Wie die Aufteilung richtig funktioniert, steht im Beitrag zur Umsatzsteuer in der Gastronomie.
Welche Irrtümer gibt es zur Belegpflicht?
Die häufigsten Irrtümer zur Belegpflicht sind, dass sie für jeden Betrieb gilt, dass der Gast den Bon mitnehmen muss, dass kleine Beträge ausgenommen sind, dass eine Befreiung leicht zu bekommen ist, dass digitale Bons erst ab 2028 erlaubt sind und dass ein fehlender Bon sofort ein Bußgeld auslöst. Keiner davon stimmt in dieser Form.
Der dritte Irrtum hat eine Geschichte. In einem früheren Entwurf zur Kassenreform war im Gespräch, die Belegpflicht für kleine Beträge unter 30 Euro abzuschaffen. Diese Grenze tauchte im Sommer 2026 in vielen Artikeln auf, auch in Fachmedien. Im Kabinettsentwurf vom 23. September 2026 steht sie nicht mehr. Stattdessen wird der Beleg digital, und zwar für alle Beträge.
Was ändert sich bei der Belegpflicht ab 2028?
Ab 1. Januar 2028 soll der Papierbon nach dem Kabinettsentwurf zum Zweiten Kassengesetz durch eine digitale Belegbereitstellung ersetzt werden, etwa per QR-Code, Download-Link oder Kundenkonto. Auf ausdrücklichen Wunsch des Gastes gibt es weiterhin Papier. Gleichzeitig soll eine Kassenpflicht für Betriebe mit mehr als 100.000 Euro Vorjahresumsatz kommen, mit einer Ausnahme bei höchstens 12.000 Euro Barumsatz.
| Heute bis Ende 2027 | Ab 1. Januar 2028 (Entwurf) | |
|---|---|---|
| Wer muss Belege ausgeben | alle mit elektronischer Kasse | alle mit elektronischer Kasse, dazu neu kassenpflichtige Betriebe |
| Form des Belegs | Papier, digital nur mit Zustimmung des Gastes | digital als Standard, Papier auf ausdrücklichen Wunsch |
| Offene Ladenkasse | erlaubt, keine Belegausgabepflicht | ab 100.000 Euro Umsatz nicht mehr erlaubt, außer bei höchstens 12.000 Euro Barumsatz |
| Muss der Gast den Beleg nehmen | nein | nein, er muss den digitalen Beleg nicht abrufen |
| Waagenkassen | Papier | Papier noch bis Ende 2032 möglich |
Stand Oktober 2026. Regierungsentwurf, Bundestag und Bundesrat müssen noch zustimmen. Termine und Details können sich ändern.
Die Eckpunkte hat unter anderem die IHK Köln zusammengefasst. Bemerkenswert für die Gastronomie: Die neue Pflicht richtet sich an den Betrieb, nicht an den Gast. Du musst den digitalen Beleg bereitstellen, der Gast muss ihn nicht abrufen. Wer den QR-Code nicht scannen will, geht eben ohne Beleg. Das entlastet den Service an der Kasse spürbar und spart Thermopapier, das ohnehin niemand wollte.
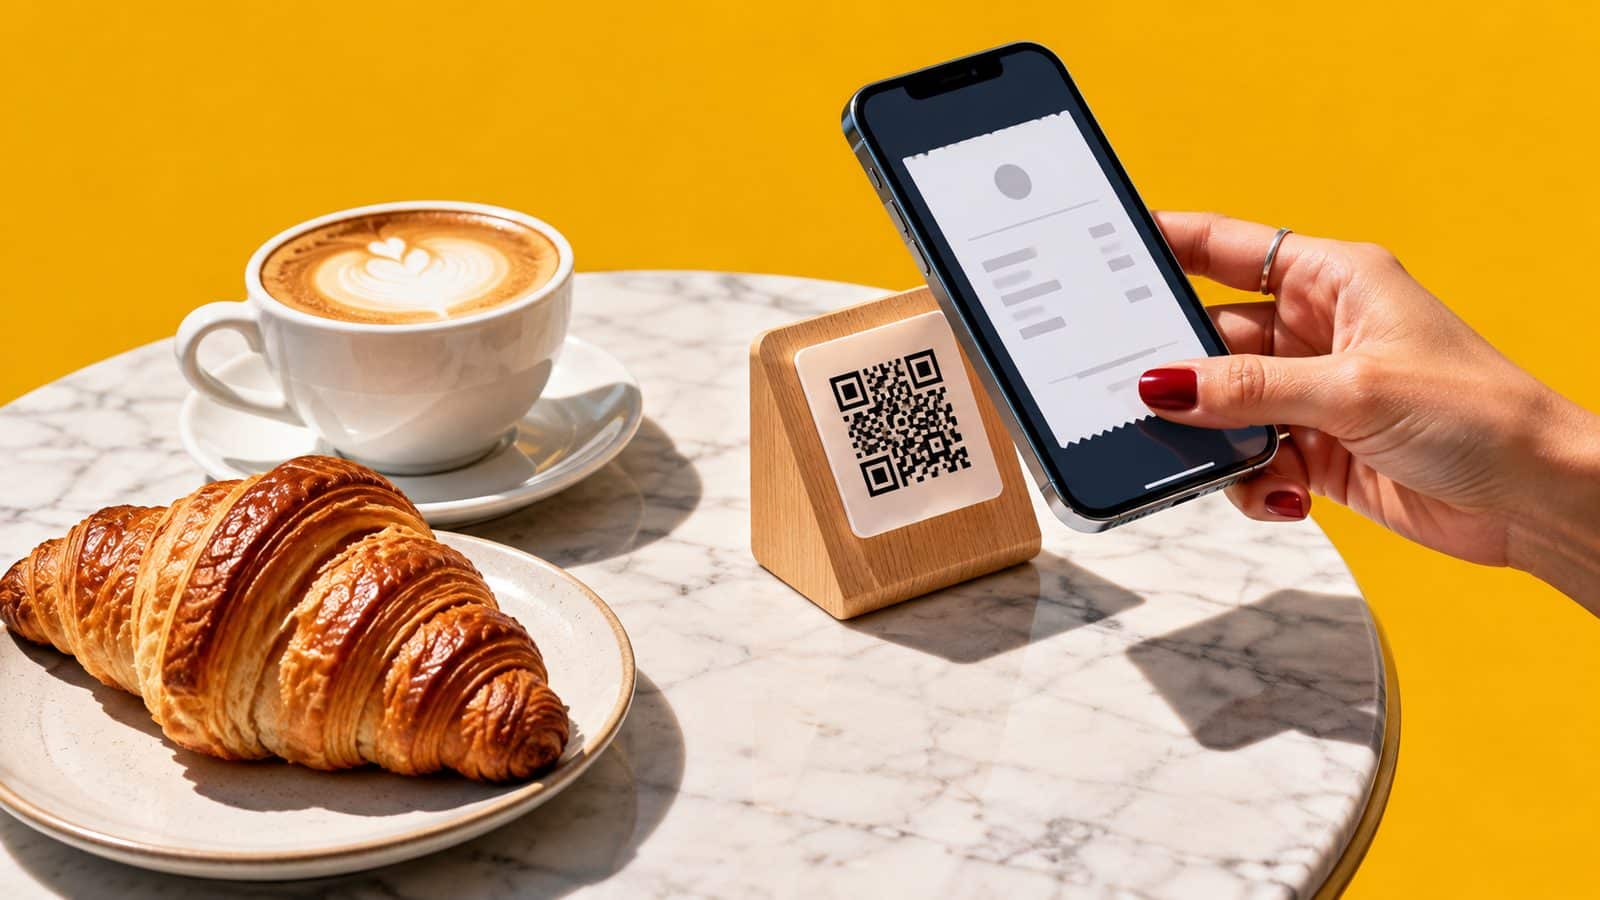
Für dich heißt das konkret: Bis Ende 2027 brauchst du ein Kassensystem, das digitale Belege technisch bereitstellen kann, zum Beispiel über einen QR-Code auf dem Kundendisplay, auf dem Tischaufsteller oder auf einem kleinen Bon mit Abruf-Code. Viele Anbieter arbeiten daran oder haben die Funktion schon. Frag deinen Kassenanbieter jetzt, nicht im Dezember 2027. Drei Fragen genügen: Kann die Kasse heute schon digitale Belege bereitstellen? Wenn nein, wann kommt das Update, und was kostet es? Und funktioniert der digitale Beleg auch an mobilen Geräten im Biergarten oder auf der Terrasse, wo kein Kundendisplay steht? Die Antworten zeigen dir, ob du mit deinem Anbieter in die neue Zeit gehen kannst oder dich nach einem anderen umsehen solltest.
Wer ist von der Kassenpflicht ab 2028 betroffen?
Von der Kassenpflicht ab 2028 sind Betriebe betroffen, die heute noch mit offener Ladenkasse arbeiten und im Vorjahr mehr als 100.000 Euro Gesamtumsatz gemacht haben. Ausgenommen sind Betriebe, deren Barumsatz höchstens 12.000 Euro im Jahr beträgt. Wer bereits eine elektronische Kasse hat, ist ohnehin belegpflichtig und muss nur auf den digitalen Beleg umstellen.
| Betrieb | Umsatz und Zahlungsweise | Ab 2028 |
|---|---|---|
| Café mit offener Ladenkasse | 180.000 Euro, viel Bargeld | elektronische Kasse Pflicht, digitale Belege |
| Imbiss, fast nur Kartenzahlung | 140.000 Euro, 9.000 Euro bar | Ausnahme greift, keine Kassenpflicht |
| Weinstube am Wochenende | 60.000 Euro | unter 100.000 Euro, keine Kassenpflicht |
| Restaurant mit elektronischer Kasse | beliebig | schon belegpflichtig, Umstellung auf digitalen Beleg |
Vereinfachte Beispiele nach dem Regierungsentwurf. Die Einordnung im Einzelfall klärst du mit deinem Steuerberater.
Wer heute noch mit offener Ladenkasse arbeitet und über 100.000 Euro Umsatz liegt, sollte nicht bis 2028 warten. Eine elektronische Kasse mit TSE muss ausgewählt, eingerichtet, beim Finanzamt gemeldet und vom Team gelernt werden. Und sie verändert, wie eine Kassennachschau abläuft. Was ein Prüfer bei einer unangekündigten Nachschau sehen will, steht im Beitrag zur Kassennachschau in der Gastronomie.
Was gilt für Rechnungen, Bewirtungsbelege und Lieferdienste?
Für Rechnungen, Bewirtungsbelege und Lieferdienste gelten zusätzliche Regeln: Ein Bon ist nicht automatisch eine vollständige Rechnung, Firmengäste brauchen ab 250 Euro brutto eine Rechnung mit Name und Anschrift des Empfängers, und Lieferbestellungen über Plattformen müssen genauso durch die Kasse wie jede Bestellung am Tisch. Wer das trennt, vermeidet die meisten Rückfragen.
- Kleinbetragsrechnung bis 250 Euro. Für die meisten Restaurantbesuche reicht ein Bon mit den vereinfachten Angaben einer Kleinbetragsrechnung.
- Rechnungen über 250 Euro. Hier braucht es zusätzlich Name und Anschrift des Leistungsempfängers. Bei Firmenfeiern also immer nach der Rechnungsadresse fragen.
- Bewirtungsbelege für Geschäftsessen. Firmengäste brauchen für ihre Steuer einen maschinell erstellten, in der Kasse aufgezeichneten Beleg. Ein handgeschriebener Zettel genügt dafür nicht.
- E-Rechnung an Firmen. Ab 2027 müssen größere Betriebe Rechnungen an andere Unternehmen als E-Rechnung ausstellen. Was das für dich heißt, steht im Beitrag zur E-Rechnung in der Gastronomie.
- Lieferdienste. Jede Bestellung über Lieferando, Wolt oder Uber Eats gehört in die Kasse und braucht einen Beleg, auch wenn der Gast in der App bezahlt hat. Mehr dazu im Beitrag zur Belegpflicht bei Lieferdiensten.
Was solltest du jetzt in deinem Betrieb prüfen?
Prüf jetzt drei Dinge: ob deine Bons alle Pflichtangaben mit den richtigen Steuersätzen enthalten, ob dein Kassensystem schon digitale Belege bereitstellen kann, und, falls du noch eine offene Ladenkasse führst, ob du ab 2028 unter die Kassenpflicht fällst. Das dauert eine Stunde und erspart dir Hektik im Herbst 2027.
Der Bon-Check für deinen Betrieb
Steht auf deinem Bon alles aus dem Muster oben, vor allem vollständige Anschrift, Transaktionsnummer und TSE-Angaben?
Trennt die Kasse Speisen mit 7 und Getränke mit 19 Prozent, auch bei Menüs und Pauschalen?
Kann deine Kasse heute schon einen digitalen Beleg per QR-Code oder E-Mail bereitstellen?
Arbeitest du noch mit offener Ladenkasse? Dann Umsatz und Barumsatz 2027 im Blick behalten.
Laufen Lieferbestellungen und Außer-Haus-Verkäufe vollständig durch die Kasse?
Tipp für den Service
Frag nicht „Brauchen Sie den Bon?“, sondern lege ihn einfach mit dem Wechselgeld oder dem Kartenbeleg hin. Das erfüllt die Pflicht, nervt niemanden und spart dir die Diskussion. Und wenn du schon digitale Belege hast: Ein kleiner Aufsteller mit QR-Code am Tisch erledigt das für dich, ohne dass jemand fragen muss.
Die Kasse ist längst mehr als ein Pflichtgerät. Richtig eingerichtet liefert sie dir jeden Tag die Zahlen, mit denen du deinen Betrieb steuerst: Umsatz nach Stunden, meistverkaufte Gerichte, Wareneinsatz im Abgleich mit dem Einkauf. Wie du Kasse, Warenwirtschaft und Buchhaltung so verbindest, dass sie dir Arbeit abnehmen statt welche zu machen, beschreiben wir in unserem Buch Der digitale Wirt. Bei der Auswahl und Umstellung des Kassensystems begleiten wir Betriebe im Bereich Digitalisierung, und wenn du willst, dass die Kassendaten sauber in der Buchhaltung ankommen, übernimmt das unsere Buchhaltung für die Gastronomie.
Unser Bücherregal für Gastgeber
Sieben Fachbücher aus 16 Jahren Beratungspraxis, alle auf Amazon.
Kasse fit für 2028?
Wir prüfen mit dir Kasse, Bon und Abläufe, klären, ob du ab 2028 unter die Kassenpflicht fällst, und sorgen dafür, dass der digitale Beleg rechtzeitig läuft. Jetzt kostenloses Erstgespräch buchen
Du willst solche Themen regelmäßig live mit uns durchgehen? Dann melde dich für die Hospitality Business School an, unser wöchentliches Online-Format für Gastronomen im DACH-Raum, montags von 10 bis 11 Uhr.
2020 kam der Bon auf Papier, ab 2028 kommt er aufs Handy. Wer seine Kasse jetzt prüft, erlebt den Wechsel als Erleichterung statt als Feuerwehreinsatz.
Häufige Fragen zur Belegpflicht in der Gastronomie
Gilt die Belegpflicht für jedes Restaurant?
Die Belegausgabepflicht gilt für jeden Betrieb, der mit einem elektronischen Aufzeichnungssystem kassiert, also mit einer elektronischen Kasse. Wer eine offene Ladenkasse ohne elektronische Aufzeichnung führt, ist nach heutigem Recht nicht verpflichtet, Belege auszugeben. Ab 2028 soll für Betriebe mit mehr als 100.000 Euro Umsatz eine Kassenpflicht gelten, dann fällt diese Ausnahme für viele weg.
Was muss auf einem Kassenbon in der Gastronomie stehen?
Auf den Bon gehören Name und Anschrift des Betriebs, Datum der Ausstellung sowie Beginn und Ende des Vorgangs, Menge und Art der Speisen und Getränke, die Transaktionsnummer, Entgelt und Steuerbetrag mit dem jeweiligen Steuersatz und die Seriennummer des Aufzeichnungssystems oder Sicherheitsmoduls. Dazu kommen Angaben der TSE wie Signaturzähler und Prüfwert.
Darf ich den Bon digital ausgeben?
Ja, schon heute, wenn der Gast zustimmt, etwa per QR-Code, E-Mail oder App. Der digitale Beleg muss dieselben Pflichtangaben enthalten wie der Papierbon. Nach dem Kabinettsentwurf vom 23. September 2026 soll der digitale Beleg ab 2028 sogar zum Standard werden, Papier gibt es dann nur noch auf ausdrücklichen Wunsch.
Muss der Gast den Bon mitnehmen?
Nein. Du musst den Beleg ausstellen und dem Gast anbieten. Ob er ihn mitnimmt, entscheidet der Gast selbst. Nicht mitgenommene Bons darfst du entsorgen, eine Aufbewahrungspflicht für den ausgedruckten Bon gibt es nicht, weil die Daten in der Kasse gespeichert sind.
Was ändert sich 2028 bei der Belegpflicht?
Nach dem Kabinettsentwurf zum Zweiten Kassengesetz vom 23. September 2026 soll die papierhafte Belegausgabe ab 1. Januar 2028 durch eine digitale Belegbereitstellung ersetzt werden. Gleichzeitig soll eine Kassenpflicht für Betriebe mit mehr als 100.000 Euro Vorjahresumsatz kommen, mit Ausnahme bei höchstens 12.000 Euro Barumsatz. Bundestag und Bundesrat müssen noch zustimmen.
Ist ein Kassenbon eine Rechnung?
Ein Bon erfüllt die Belegausgabepflicht, ist aber nicht automatisch eine vollständige Rechnung nach Umsatzsteuergesetz. Bis 250 Euro brutto genügt in der Regel eine Kleinbetragsrechnung mit vereinfachten Angaben. Darüber braucht die Rechnung zusätzlich Name und Anschrift des Leistungsempfängers. Firmenkunden brauchen deshalb bei größeren Beträgen eine ordentliche Rechnung.
Gibt es ein Bußgeld, wenn ich keinen Bon ausgebe?
Ein Verstoß gegen die Belegausgabepflicht ist nach heutigem Stand nicht unmittelbar mit Bußgeld bedroht. Bei einer Kassennachschau gilt ein fehlender Bon aber als Hinweis auf Mängel in der Kassenführung. Daraus können eine Betriebsprüfung und im schlimmsten Fall eine Schätzung der Umsätze folgen.
Kann ich mich von der Belegpflicht befreien lassen?
Eine Befreiung ist auf Antrag beim Finanzamt möglich, wird aber nur in Ausnahmefällen gewährt, etwa beim Verkauf von Waren an eine Vielzahl nicht bekannter Personen, wenn die Belegausgabe unzumutbar wäre. Für Restaurants, Cafés und Bars ist eine Befreiung in der Praxis kaum zu bekommen.